Una politica di bilancio molto espansiva, in presenza di massicci acquisti di titoli da parte della BCE, ha sostenuto la crescita dell’Italia nel 2021 e nel 2022. Ma da fine 2022 al secondo trimestre del 2026 l’Italia è tornata a crescere a un ritmo medio di 0,2% a trimestre (ossia lo 0,8% l’anno), sostanzialmente lo stesso valore della crescita media dalla metà degli anni Novanta a oggi. In termini cumulati, l’aumento è stato solo leggermente inferiore a quello dell’Eurozona, frenata da bassi tassi di crescita in Germania e Francia. Restando il Paese dello zero virgola, non riusciamo a recuperare il divario di reddito che si era aperto negli ultimi trent’anni rispetto al resto d’Europa.
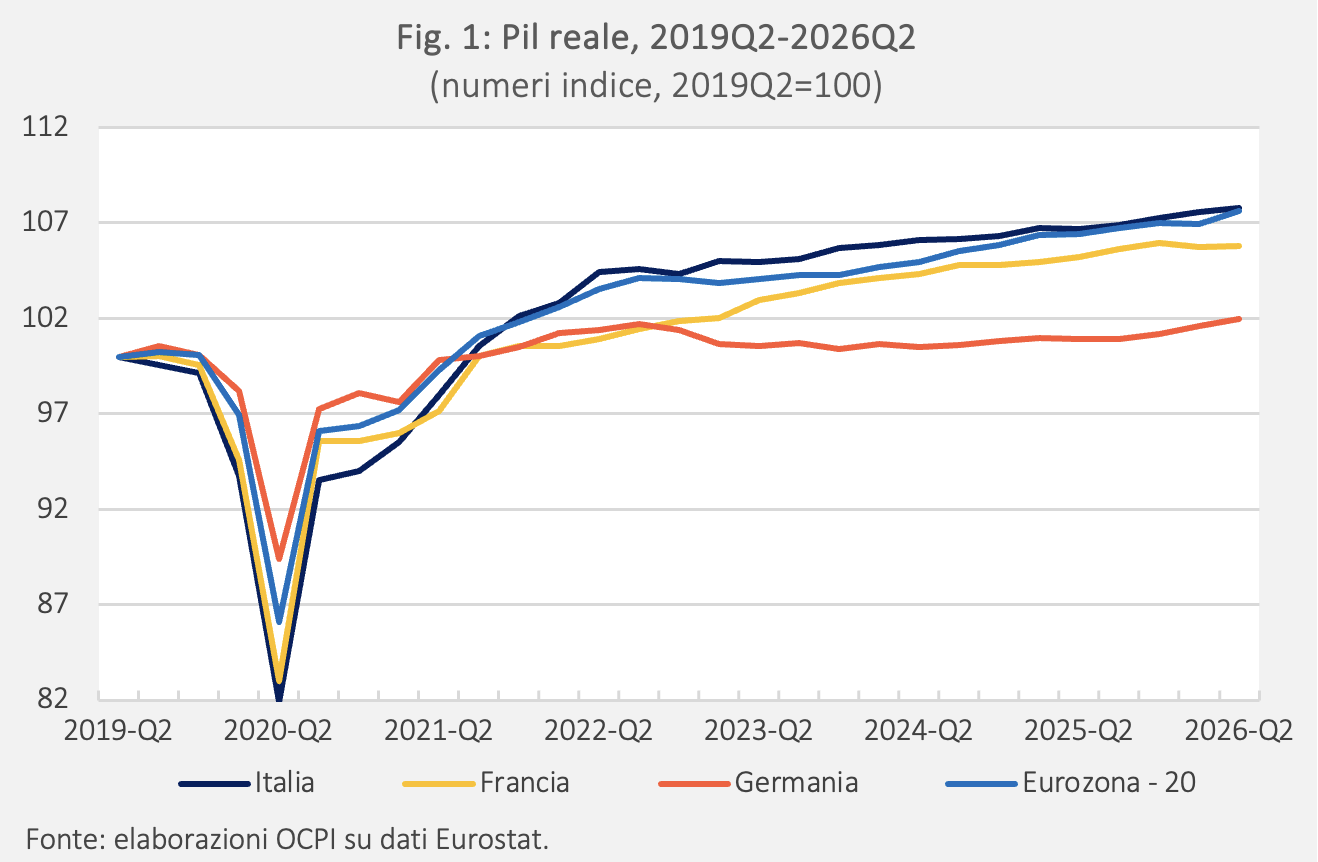
Negli ultimi 7 anni (dal secondo trimestre del 2019 al secondo trimestre del 2026) il Pil reale dell’Italia è cresciuto cumulativamente del 7,8% (Fig. 1), più di quello tedesco (+2,0%) e francese (+5,8%), e leggermente più della media dell’Eurozona a 20 Stati (+7,6%).
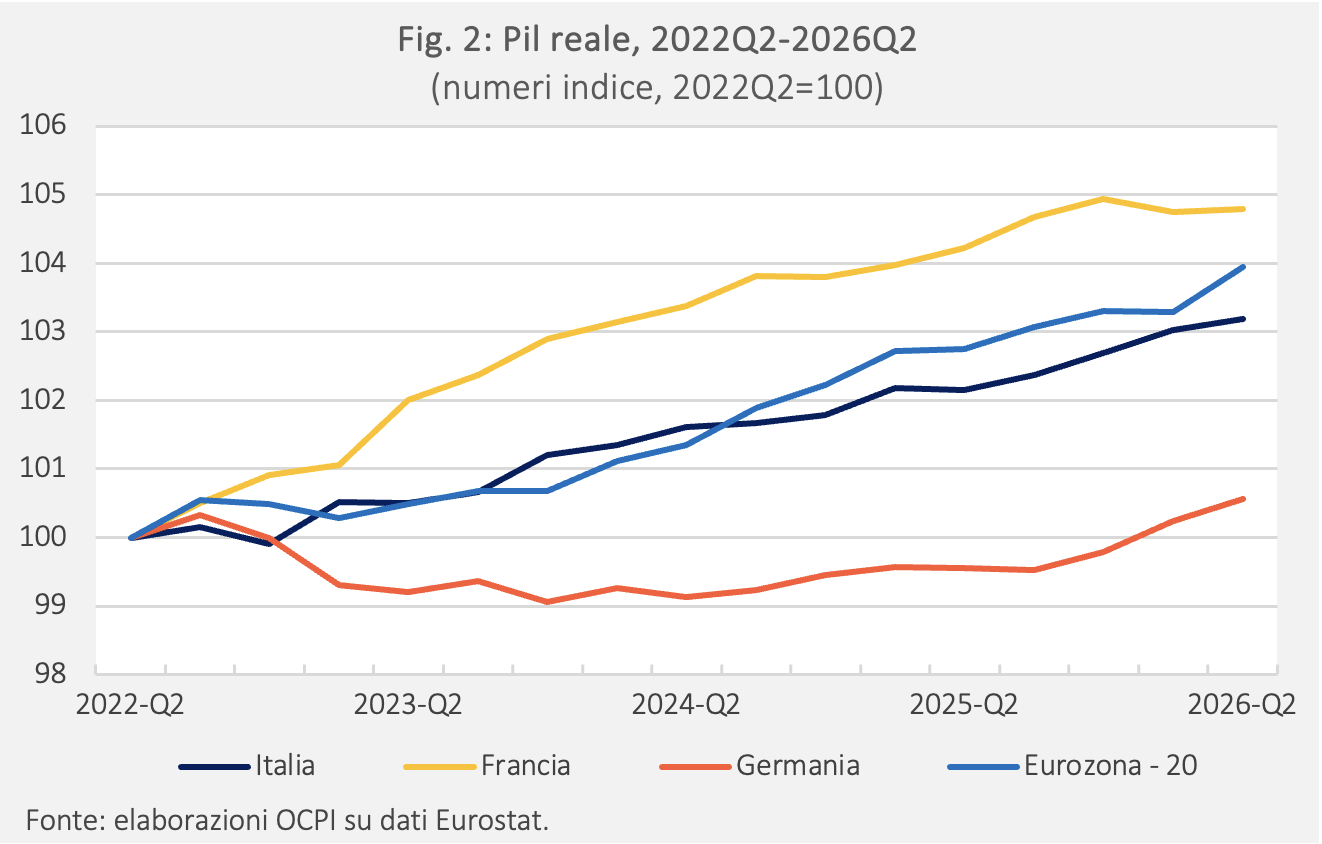
Tuttavia, questo vantaggio è dovuto interamente al periodo tra il secondo trimestre del 2019 e il secondo del 2022. Infatti, negli ultimi 4 anni (dal secondo trimestre del 2022 al secondo del 2026), l’Italia è tornata a crescere a un ritmo inferiore alla media dell’Eurozona e in linea con quanto fatto negli ultimi trent’anni. Un ritmo assolutamente insufficiente a recuperare il divario di crescita con gli altri Paesi accumulato dal 1996 a oggi. In questa nota aggiorniamo i dati già esposti in una nota del maggio scorso, che si concentrava sul Pil pro capite.[1]
Il recupero italiano dopo la pandemia
Nei primi due trimestri del 2020, il Pil reale italiano è diminuito complessivamente del 17,3%. Il Covid ha avuto un impatto maggiore in Italia che in Francia (-16,6%) e Germania (-10,6%) e in media nell’Eurozona (d’ora in poi sempre a 20 Stati, -14%).[2] Il rimbalzo successivo è stato più forte: +27,5% tra il secondo trimestre del 2020 e quello del 2022, contro il 20,3% dell’Eurozona (21,6% la Francia, 13,4% la Germania). Una parte della maggiore crescita riflette il recupero di una caduta più profonda. Ma il rimbalzo italiano è stato particolarmente importante, anche considerando i livelli pre-pandemici: nel secondo trimestre del 2022, il Pil reale italiano superava del 4,4% il livello del secondo trimestre del 2019, contro il 3,6% dell’Eurozona (0,9% per la Francia, 1,4% per la Germania). Ciò equivale a un tasso di crescita medio annuo dell’1,5% per l’Italia e dell’1,2% per l’Eurozona.
È grazie alla performance di quel periodo se, ancora oggi, guardando i dati dal 2019, la crescita italiana risulta superiore a quella dell’Eurozona, come mostrato in Fig. 1. Infatti, dal secondo trimestre del 2022 al secondo del 2026, cioè negli ultimi 4 anni, il ritmo è stato più lento e leggermente inferiore rispetto all’Eurozona: il Pil italiano è aumentato cumulativamente del 3,2%, meno del 3,9% dell’area Euro e del 4,8% francese; la Germania, nel frattempo, ha vissuto una recessione e dunque la crescita cumulata è ferma allo 0,6% (Fig. 2).[3] Ciò equivale a una crescita media annua dello 0,8% in Italia e dell’1% nell’Eurozona.
Rispetto a quali Paesi è migliorata l’Italia?
Finora il confronto è stato con le due più grandi economie europee (Francia e Germania) e con l’Eurozona nel suo complesso. Tuttavia, la Francia sta vivendo anni molto complicati e di forte instabilità politica, mentre in Germania c’è stata un’importante crisi del settore manifatturiero, che ha mandato il Paese in recessione.[4] I due Paesi rappresentano circa la metà del Pil dell’Eurozona a 20 Stati, e il loro andamento influisce molto sull’aggregato.
Il quadro cambia paragonando l’Italia alle principali economie del Sud Europa: tra il secondo trimestre del 2019 e il secondo del 2026, cioè negli ultimi 7 anni, l’Italia è cresciuta cumulativamente del 7,8%, ma la Spagna è cresciuta del 12,8% il Portogallo del 14,8% e la Grecia del 12% (Fig. 3).
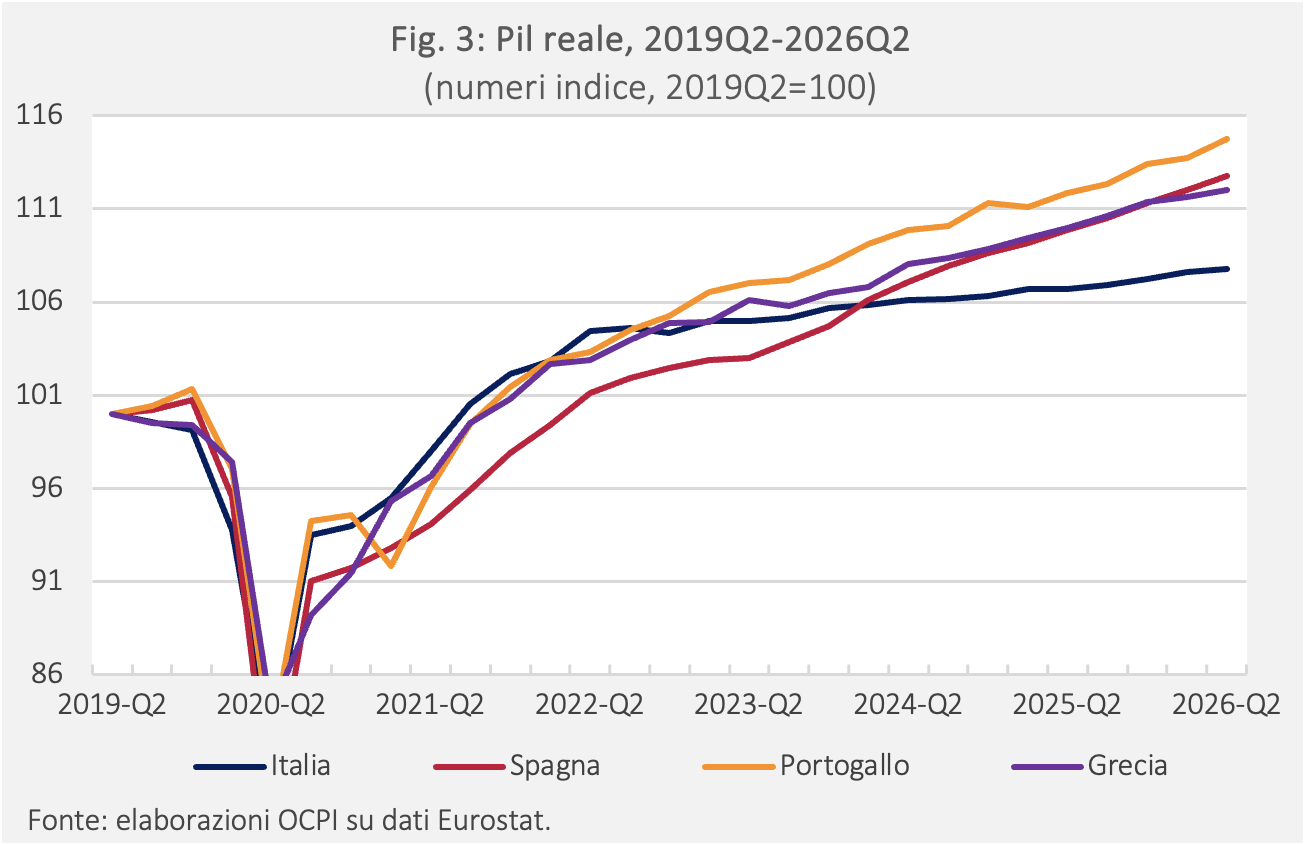
Anche in questo caso, fino a metà 2022 l’Italia era in testa al gruppo; la differenza l’hanno fatta gli anni seguenti. Negli ultimi 16 trimestri, mentre il Pil italiano è cresciuto cumulativamente del 3,2%, quello spagnolo è aumentato dell’11,5%, quello portoghese dell’11,1% e quello greco dell’8,9%. Il nostro tasso medio annuo (0,8%) è stato ben inferiore al 2,8% della Spagna, al 2,7% del Portogallo e al 2,1% della Grecia.
Quanto del ritardo precedente è stato recuperato?
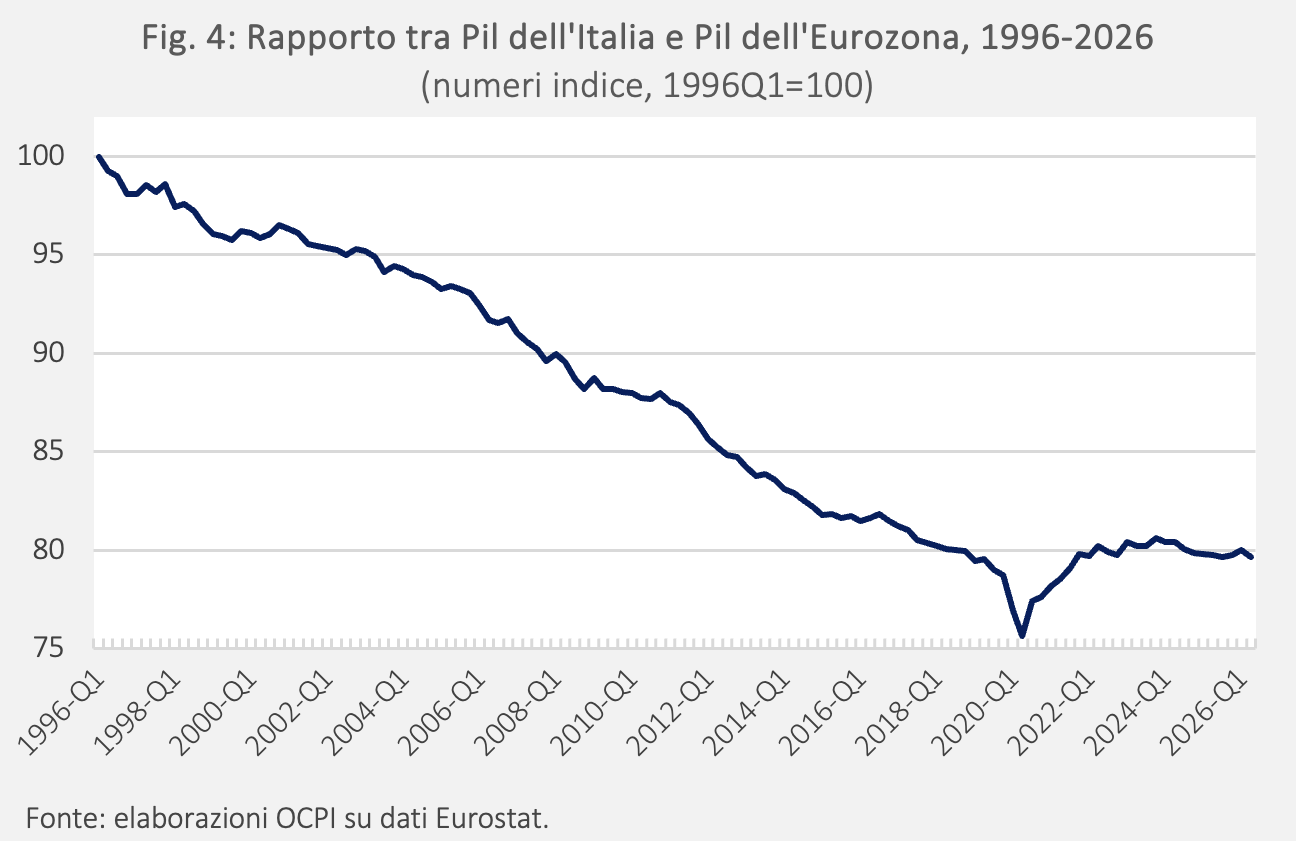
Il recupero dell’Italia nei confronti della media dell’Eurozona tra il 2019 e il 2022 è stato preceduto da una lunga serie di tassi di crescita ben inferiori agli altri Paesi. Nel secondo trimestre del 2019 il rapporto tra il Pil dell’Italia e quello dell’Eurozona era inferiore di 20,5 punti percentuali rispetto al 1996 (Fig. 4). Ciò equivale a un tasso di crescita medio annuo dello 0,6% italiano contro l’1,6% dell’Eurozona. Nel secondo trimestre del 2026 il divario è ancora di 20,4 punti percentuali: il rallentamento degli ultimi quattro anni ha già annullato il timido recupero dei precedenti tre.
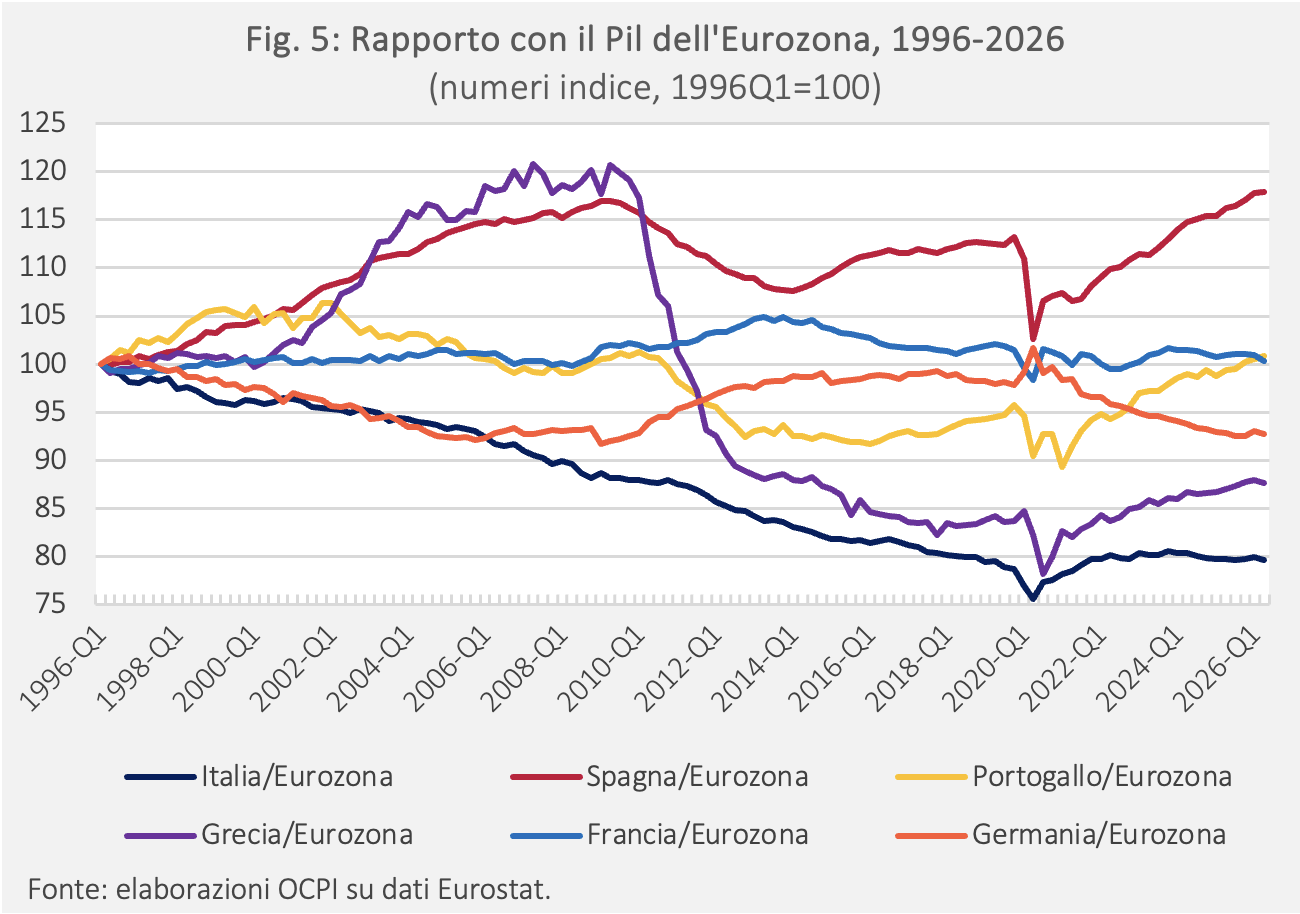
L’andamento italiano è un unicum tra i grandi Paesi (Fig. 5). Francia e Germania hanno registrato ritmi di crescita simili alla media dell’Eurozona. La Spagna, dopo una lunga fase di crescita superiore alla media durante gli anni ’90 e 2000, ha rallentato a partire dalla crisi finanziaria, ha parzialmente recuperato negli anni successivi e ha poi subito molto il contraccolpo del Covid. La recente ripresa l’ha però portata ai massimi nei confronti dell’Eurozona rispetto a trent’anni fa.
La Grecia ha registrato una crisi economica duratura, ma negli ultimi anni ha mostrato una ripresa significativa. Il Portogallo, dopo un andamento altalenante ma complessivamente negativo fino al Covid, ha ripreso terreno, recuperando il differenziale di crescita accumulato negli anni. In sintesi, solo l’Italia presenta un percorso di continua diminuzione del proprio Pil relativamente all’Eurozona fino all’anno del Covid, e il recupero successivo è stato già annullato dal rallentamento degli ultimi 4 anni.
I dati più recenti e le prospettive
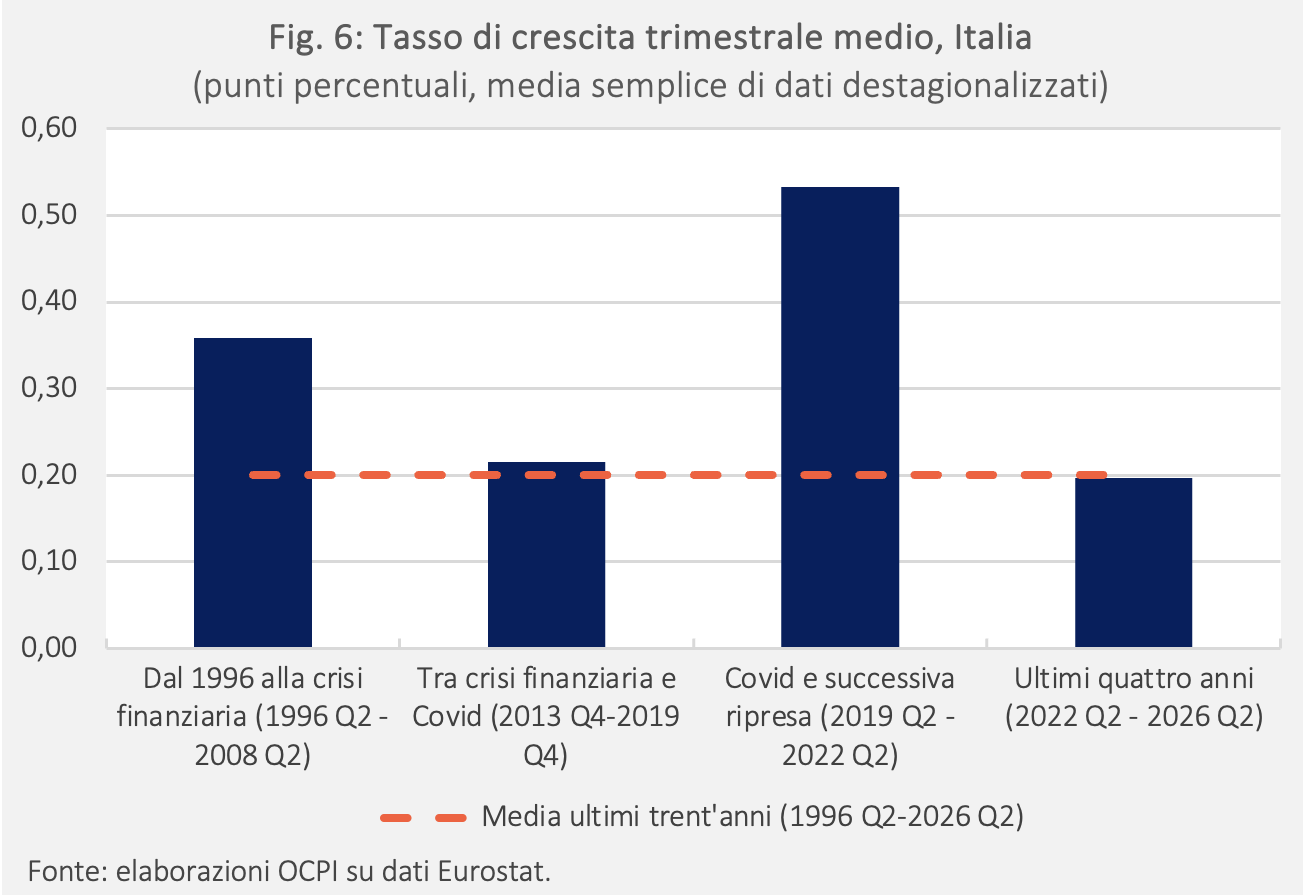
Per colmare il gap servirebbero ben altri tassi di crescita, e sostenuti per molto tempo. Tuttavia, i dati più recenti non vanno in questa direzione (Fig. 6). In questo caso è utile esprimersi in termini di tassi di crescita trimestrali. Negli ultimi 16 trimestri, cioè dal secondo del 2022 al secondo del 2026, il Pil italiano è cresciuto a un ritmo trimestrale dello 0,2%, ossia allo stesso tasso medio degli ultimi trent’anni (la linea arancione in Fig. 6), leggermente inferiore al periodo tra la crisi finanziaria e il Covid.[5] Il ritmo osservato nell’immediato post-Covid sembra dunque un’eccezione, e già un ricordo.
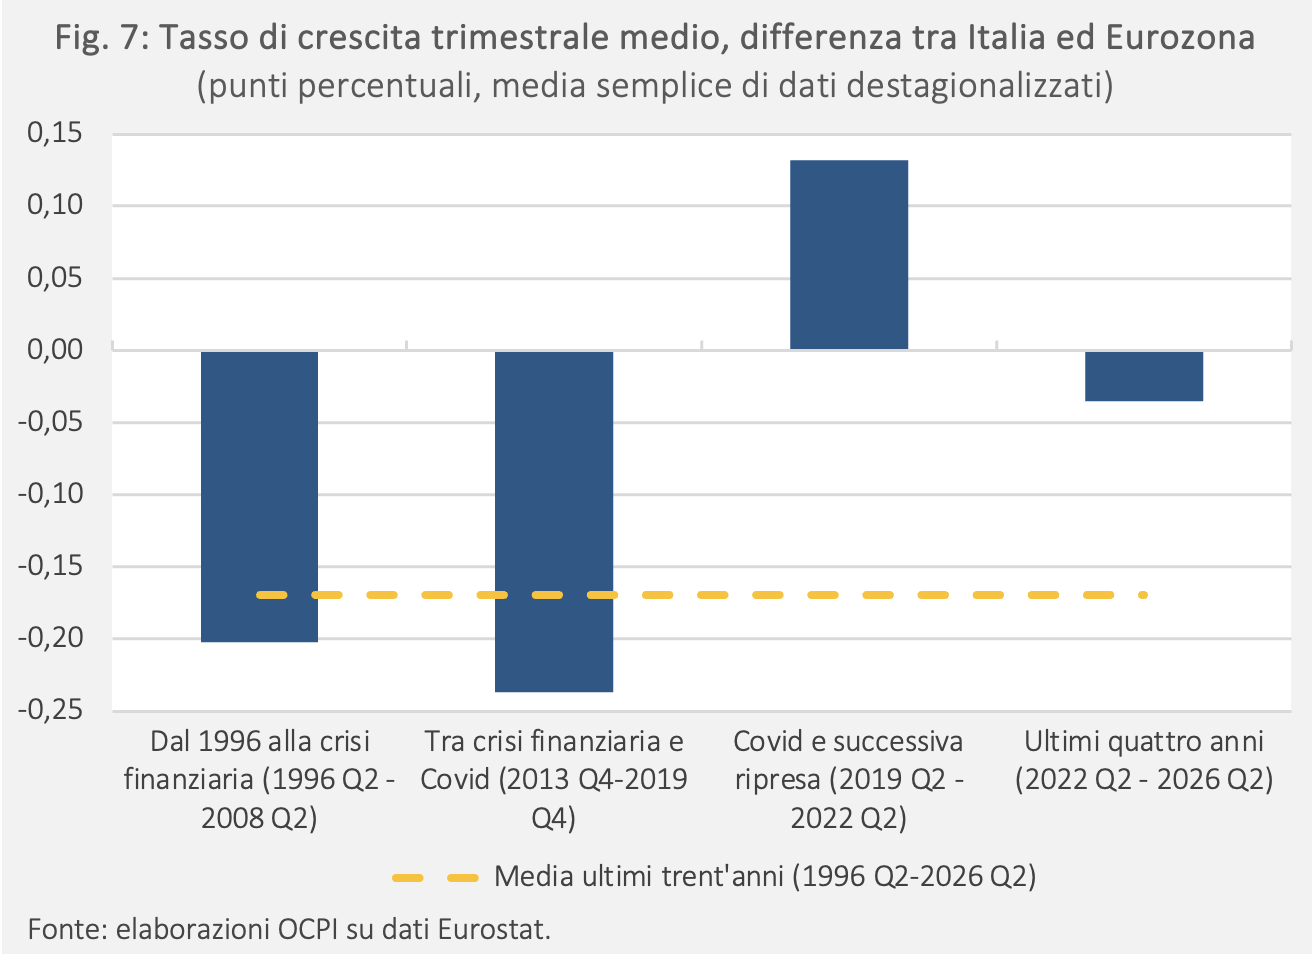
Traiamo conclusioni simili dalla Fig. 7, che mostra la differenza tra il tasso di crescita medio italiano e quello dell’Eurozona. La maggior crescita italiana rispetto agli altri Paesi nell’immediato post-Covid è stata in media pari a 0,13 punti percentuali a trimestre. Si tratta di un numero molto inferiore allo svantaggio medio accumulato negli ultimi trent’anni (-0,17 a trimestre). Dalla seconda metà del 2022 l’Italia sta nuovamente perdendo terreno al ritmo di -0,04 punti a trimestre.
Un’ulteriore conferma viene dall’interpolazione di una retta nei dati dei tassi di crescita trimestrali del Pil italiano dal 1996 a oggi. Il coefficiente angolare della retta interpolante è pari a zero e l’unica variabile debolmente significativa è la costante, pari a 0,2% a trimestre. Ciò conferma che non vi è alcuna tendenza al miglioramento dei tassi di crescita nel corso degli ultimi trent’anni.
Anche le previsioni delle organizzazioni internazionali affermano indirettamente che la maxi-ripresa post-Covid è da considerarsi acqua passata. Ad esempio, in quelle del Fondo Monetario Internazionale (FMI), uscite negli scorsi giorni, l’Italia riprende a crescere a ritmi inferiori all’Eurozona. Nell’opinione degli analisti del FMI, il gap si dovrebbe dunque allargare, non restringere o rimanere immutato.[6]
In particolare, il tasso di crescita annuale del Pil del 2026 è previsto allo 0,8%, contro un 1,1% dell’Eurozona. Il rallentamento sarebbe confermato anche nel 2027 (0,6% annuo italiano, con l’Eurozona all’1,2%) e nel 2028 (0,7% italiano, con l’Eurozona all’1,3%).
Il governo, nelle previsioni contenute nel Documento Programmatico di Finanza Pubblica, è più ottimista, e ipotizza un tasso di crescita programmatico (che considera cioè gli interventi governativi previsti nei prossimi anni) all’1% nel 2026, allo 0,8% nel 2027 e allo 0,9% nel 2028.[7] Anche questi numeri, forse un po’ ottimistici, sarebbero comunque assai bassi.
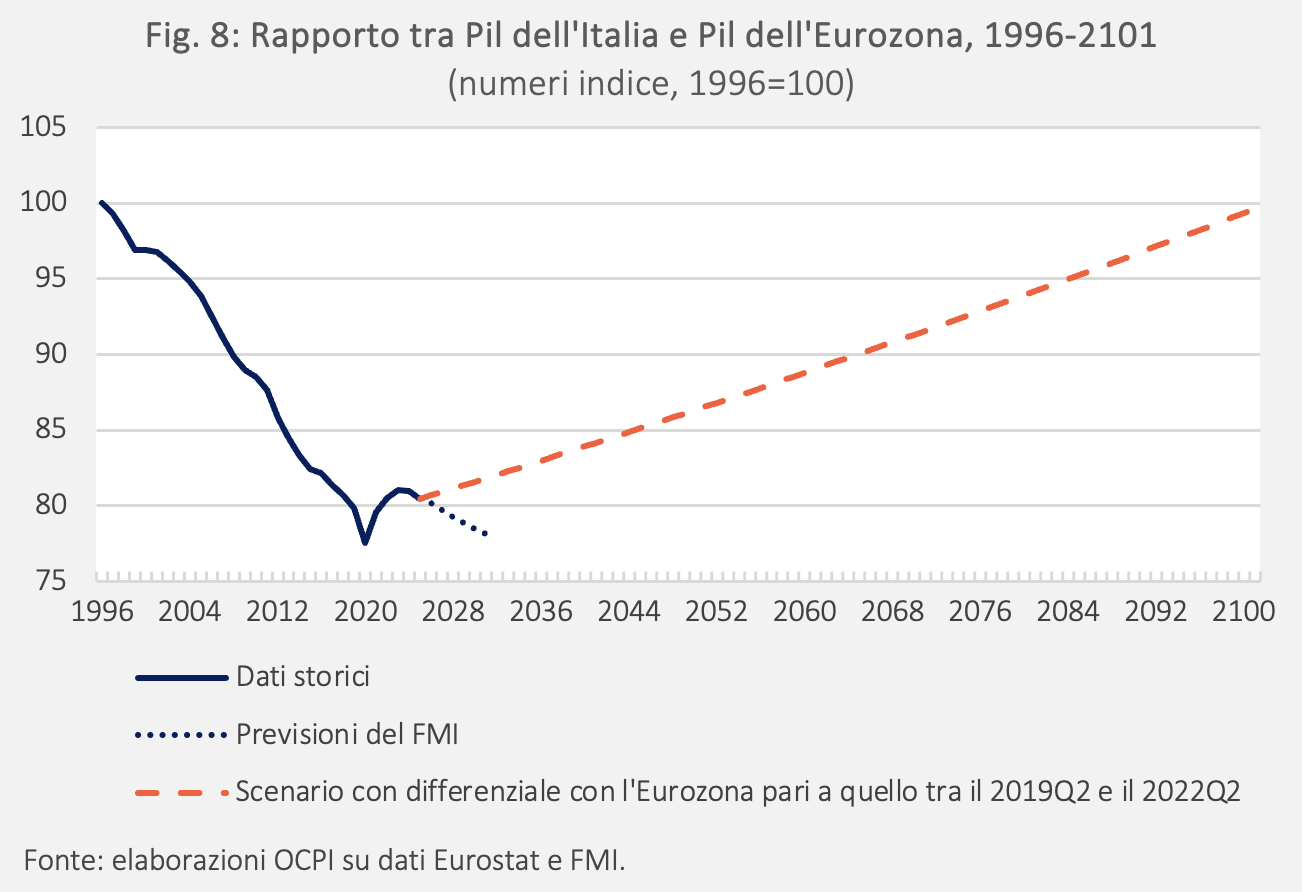
Per colmare il divario accumulato dagli anni ’90 servirebbe un tasso molto sostenuto e una differenza rispetto all’Eurozona anche superiore rispetto a quanto osservato nell’immediato periodo post-Covid. Ipotizziamo che dal 2026 il Pil italiano, invece di seguire le previsioni del FMI, cresca a un ritmo superiore all’Eurozona di 0,28 punti percentuali all’anno, come fatto nei tre anni tra il secondo trimestre del 2019 e il secondo del 2022 (Fig. 8). La differenza relativa tra crescita del Pil italiano rispetto alla media dell’Eurozona rispetto al 1996 si colmerebbe solo dopo la fine del secolo (!).
Quali fattori hanno sostenuto la crescita nel 2021 e nel 2022?
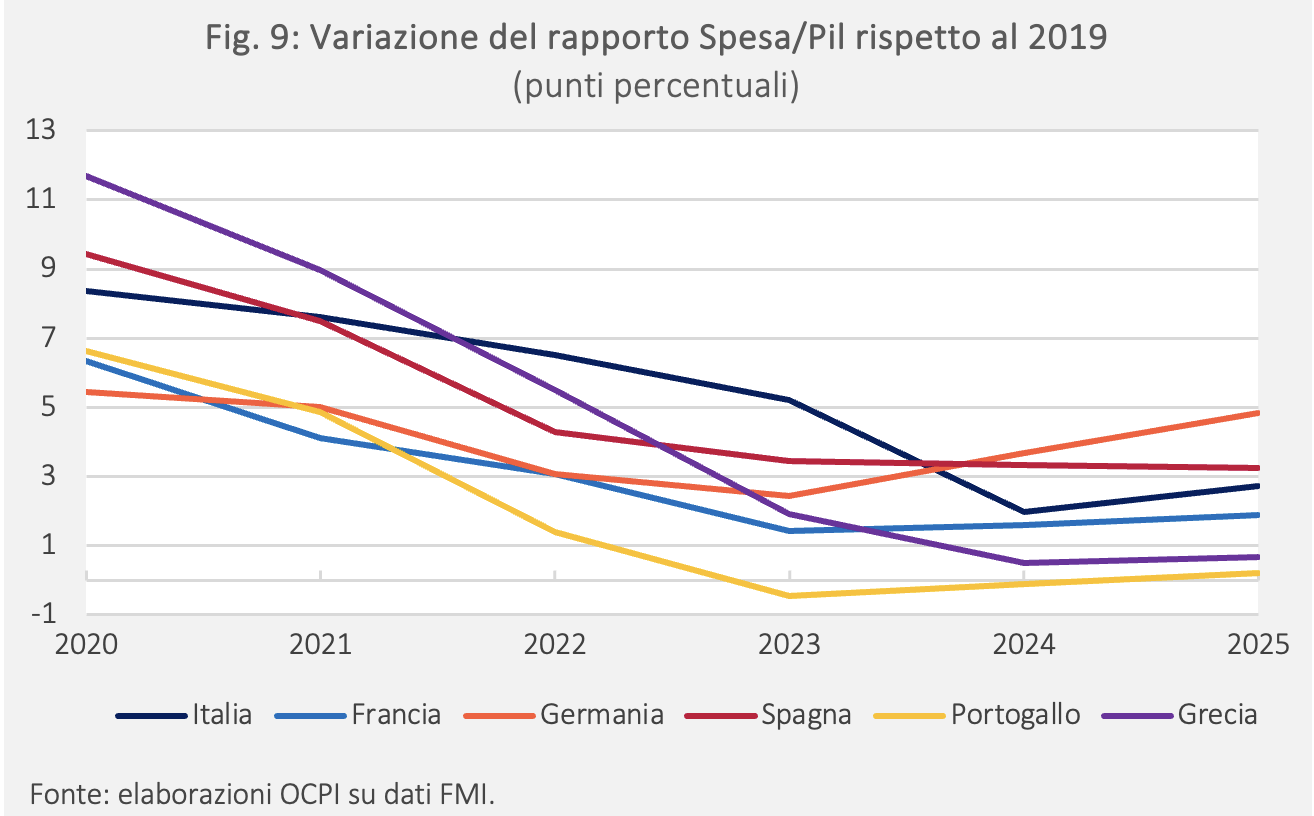
È probabile che sia stato il forte aumento della spesa pubblica a spingere la crescita italiana nel 2021 e nel 2022. Nel 2020 il rapporto tra spesa e Pil è aumentato in tutti i Paesi considerati, anche per effetto della caduta del prodotto, ma in Italia il successivo rientro è stato più lento (Fig. 9). Nel 2022 il rapporto superava ancora di circa 6,5 punti percentuali il livello del 2019, contro 3,1 punti in Francia e Germania, 4,3 in Spagna, 5,5 in Grecia e 1,4 in Portogallo. Il divario rispetto al periodo precedente alla pandemia è rimasto il più elevato tra questi Paesi anche nel 2023 (Fig. 9). Una variazione così persistente è coerente con il fatto che l’Italia è stata il maggior beneficiario dei fondi del Next Generation EU.[8]
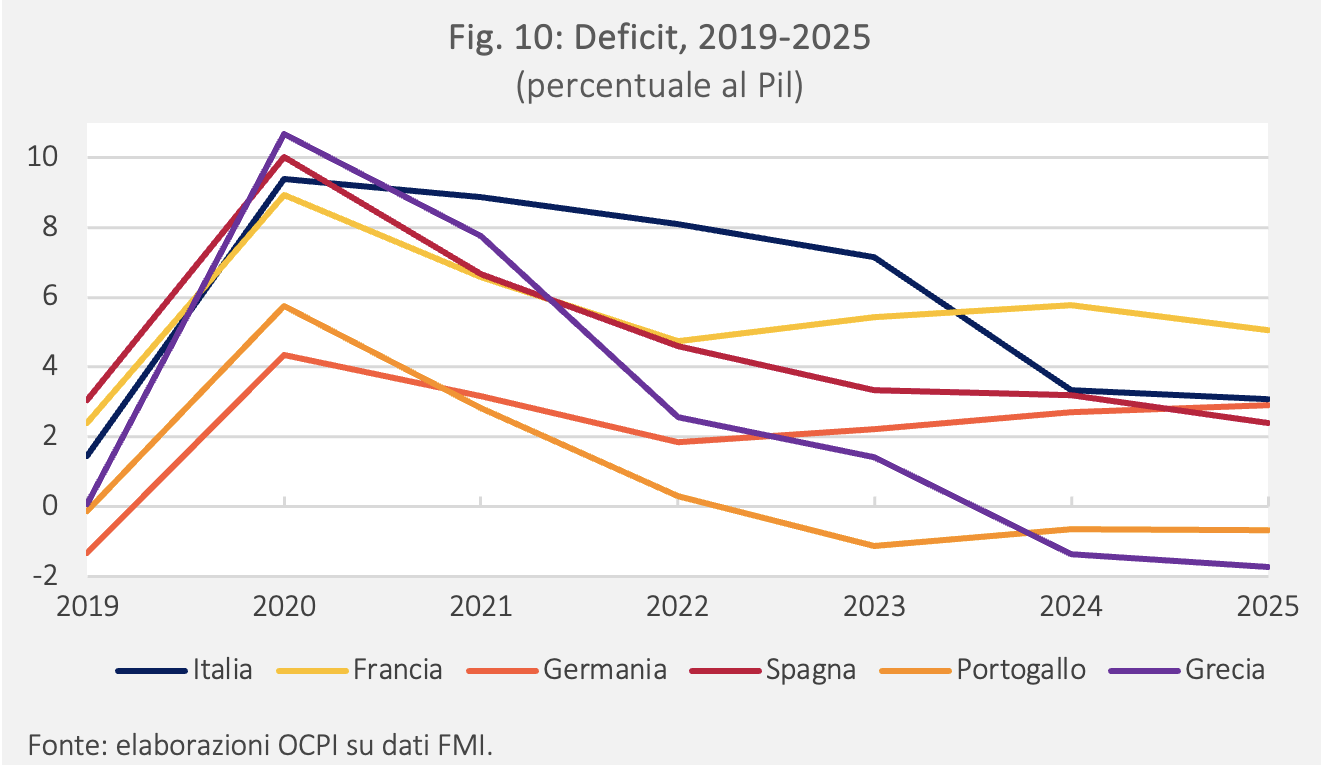
A questa forte spesa si è accompagnato un alto deficit: l’Italia è stata tra il 2021 e il 2023 il Paese con il rapporto tra deficit e Pil più alto tra quelli considerati (Fig. 10).
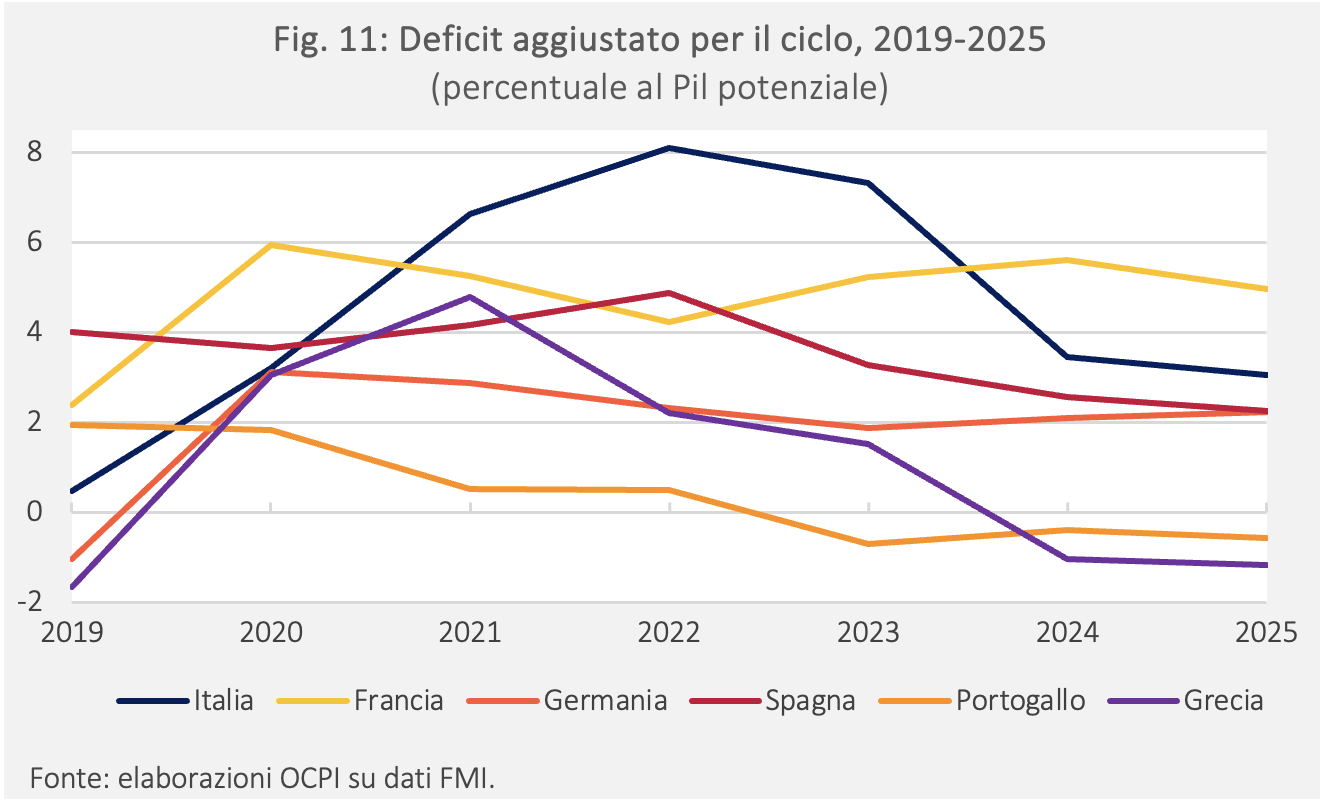
Si potrebbe obiettare, giustamente, che un deficit più alto degli altri Paesi era necessario visto il maggior impatto della crisi da Covid. Tuttavia, anche considerando il deficit aggiustato per il ciclo economico, tra il 2021 e il 2023 l’Italia ha i valori più alti tra i Paesi considerati (Fig. 11).
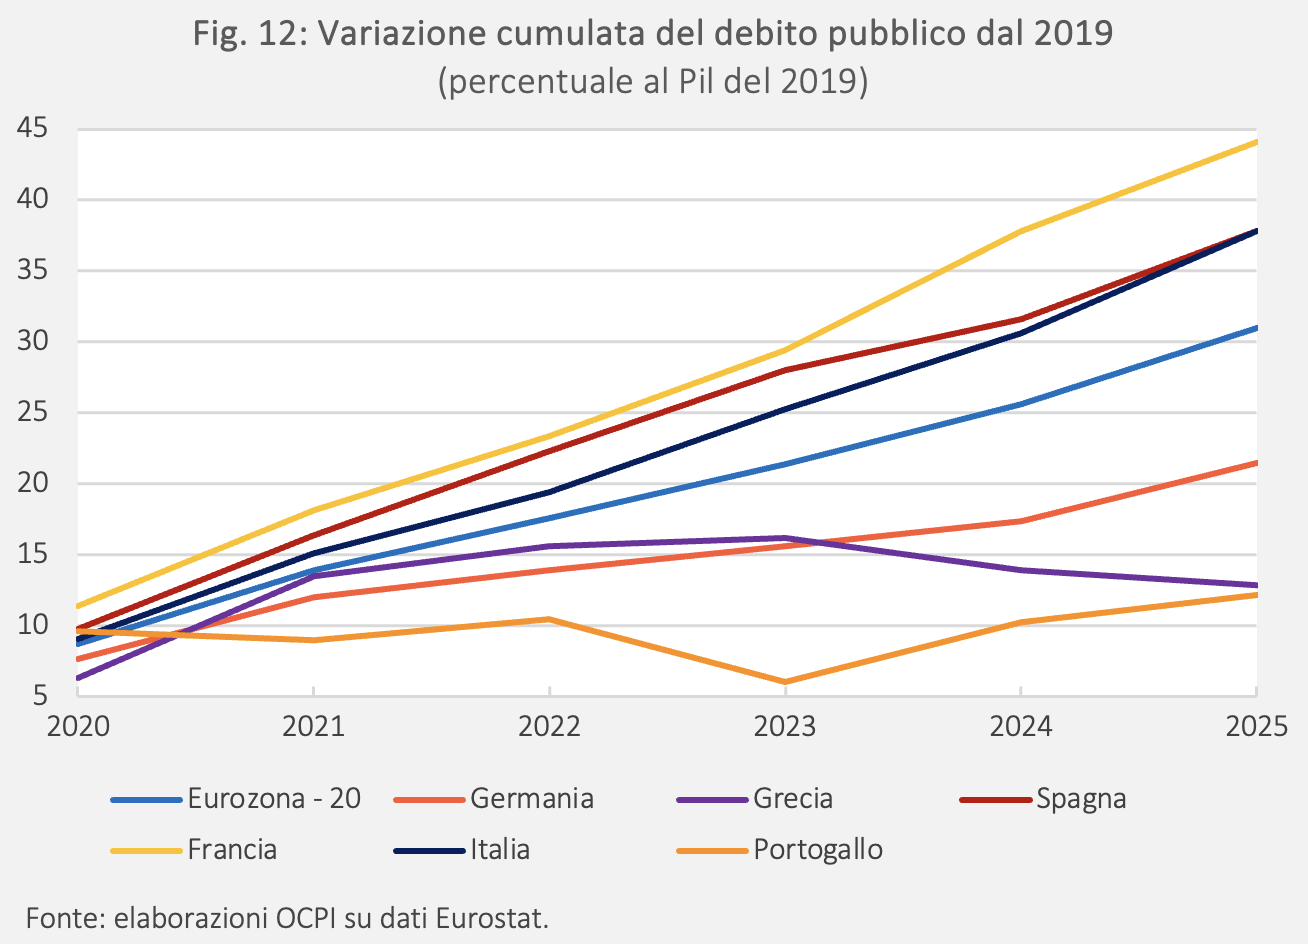
Ai disavanzi è corrisposto un forte aumento del debito pubblico, in un periodo in cui, per via della politica iper-espansiva della BCE e dei suoi massicci acquisti di titoli, sembrava che il costo del debito fosse pressoché nullo. Per confrontare i Paesi senza che il risultato sia influenzato dalle variazioni del Pil al denominatore, la Fig. 12 rapporta l’incremento del debito rispetto al 2019 al Pil di quell’anno. Alla fine del 2025, il nuovo debito italiano equivale a circa il 38% del Pil del 2019, contro il 31% dell’Eurozona. L’aumento è simile a quello spagnolo e inferiore solo a quello francese.
Quali settori hanno contribuito a questi andamenti?
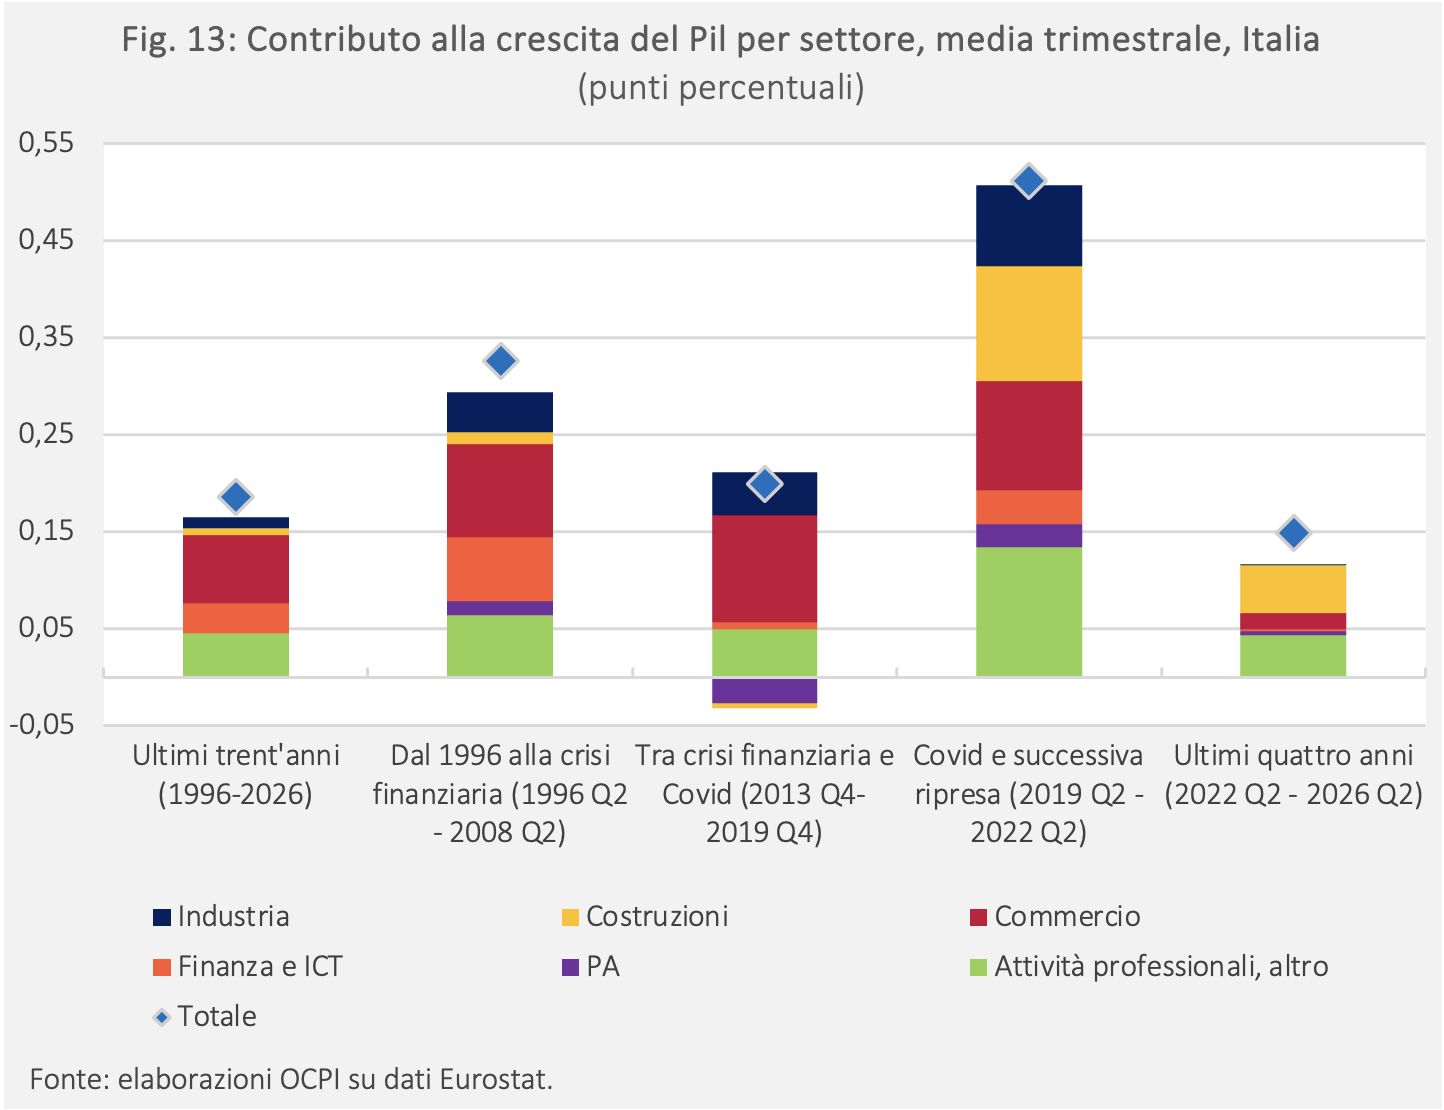
Nel periodo 2019-2022, l’edilizia ha avuto un peso molto rilevante: il settore ha contribuito alla crescita del Pil per circa 0,12 punti percentuali in media a trimestre, a fronte di contributi sostanzialmente nulli sia tra il 1996 e la crisi finanziaria, sia tra quest’ultima e l’anno del Covid (Fig. 13).[9] È stato alto anche il contributo delle attività professionali, ossia, per esempio, studi legali e contabili, consulenza, architettura e ingegneria, ricerca, pubblicità, noleggio e servizi alle imprese.
L’edilizia pare decisiva anche nello spiegare il vantaggio verso l’Eurozona osservato tra il 2019 e il 2022: nella media dell’area Euro, infatti, questa ha avuto un contributo nullo alla crescita del Pil, invece degli 0,12 punti dell’Italia. Dato che il maggior valore aggiunto complessivo italiano rispetto all’Eurozona nel periodo è stato di 0,12 punti per trimestre, il vantaggio italiano è interamente imputabile all’edilizia (Fig. 14). Anche industria e commercio hanno contribuito positivamente al differenziale, ma escludendo le costruzioni il contributo degli altri settori nel complesso sarebbe stato inferiore a quello dell’Eurozona.
Questa concentrazione nelle costruzioni è coerente con il sostegno fornito dagli incentivi alle ristrutturazioni edilizie, tra cui il Superbonus, i cui effetti possono estendersi anche alle attività professionali collegate (che, a differenza degli altri periodi, hanno retto il passo con l’Eurozona).
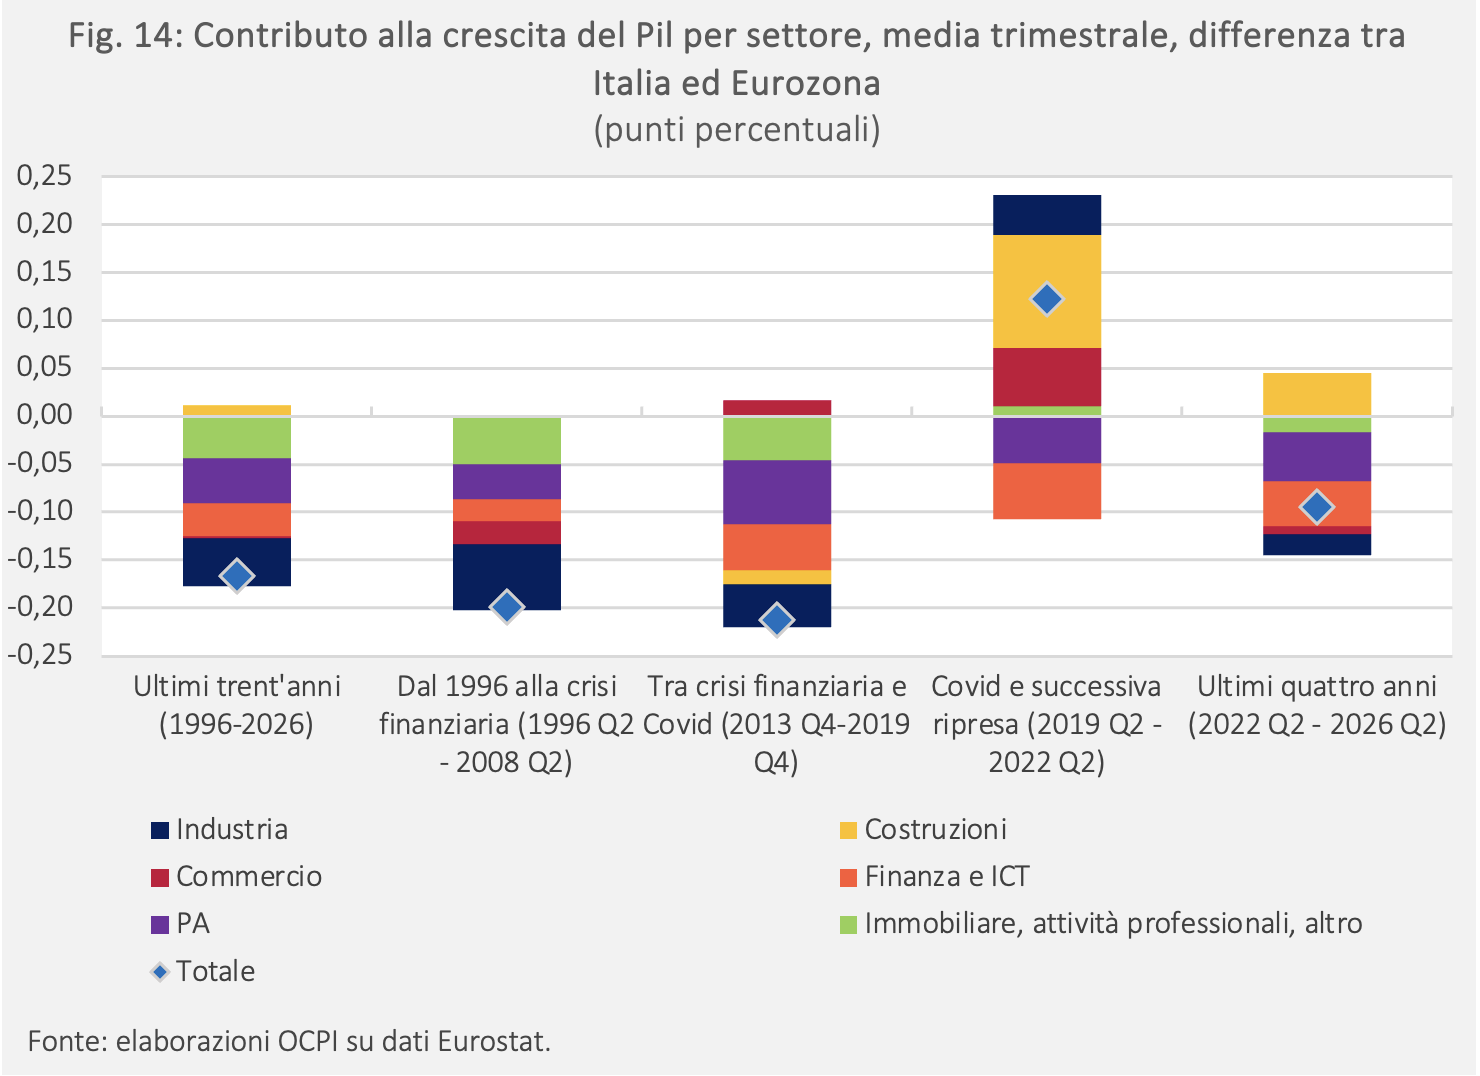
Negli ultimi 16 trimestri il contributo dell’edilizia alla crescita italiana si è ridotto a circa 0,05 punti per trimestre, pur rimanendo superiore a quello dell’Eurozona e alla media storica italiana. Le sole costruzioni però non bastano; il contributo alla crescita del commercio è nuovamente minore che nell’area Euro, così come l’industria e le attività professionali. Il risultato è che complessivamente il valore aggiunto italiano sta crescendo a un ritmo basso e inferiore agli altri Paesi, così come era successo dal 1996 al 2019.
Appendice
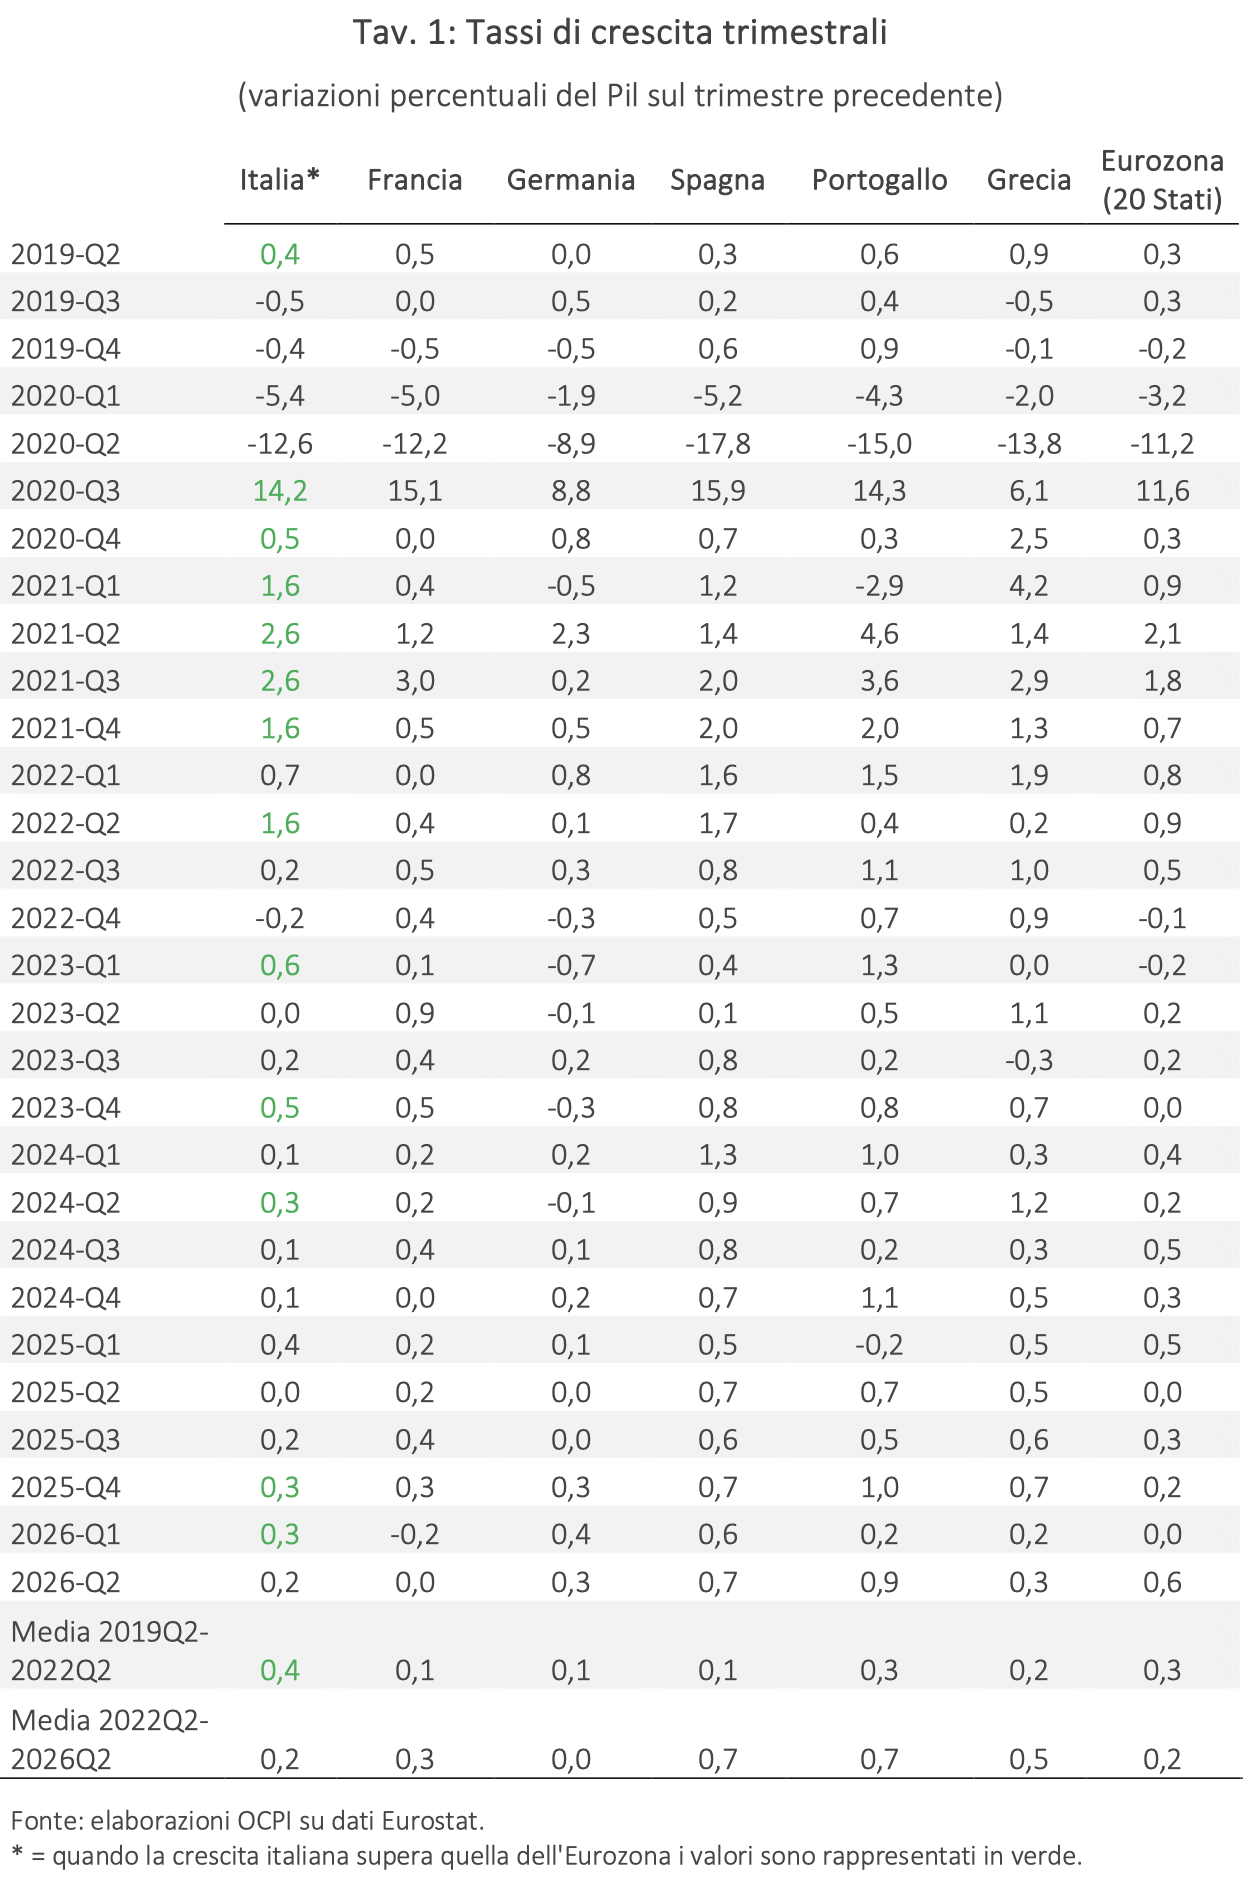
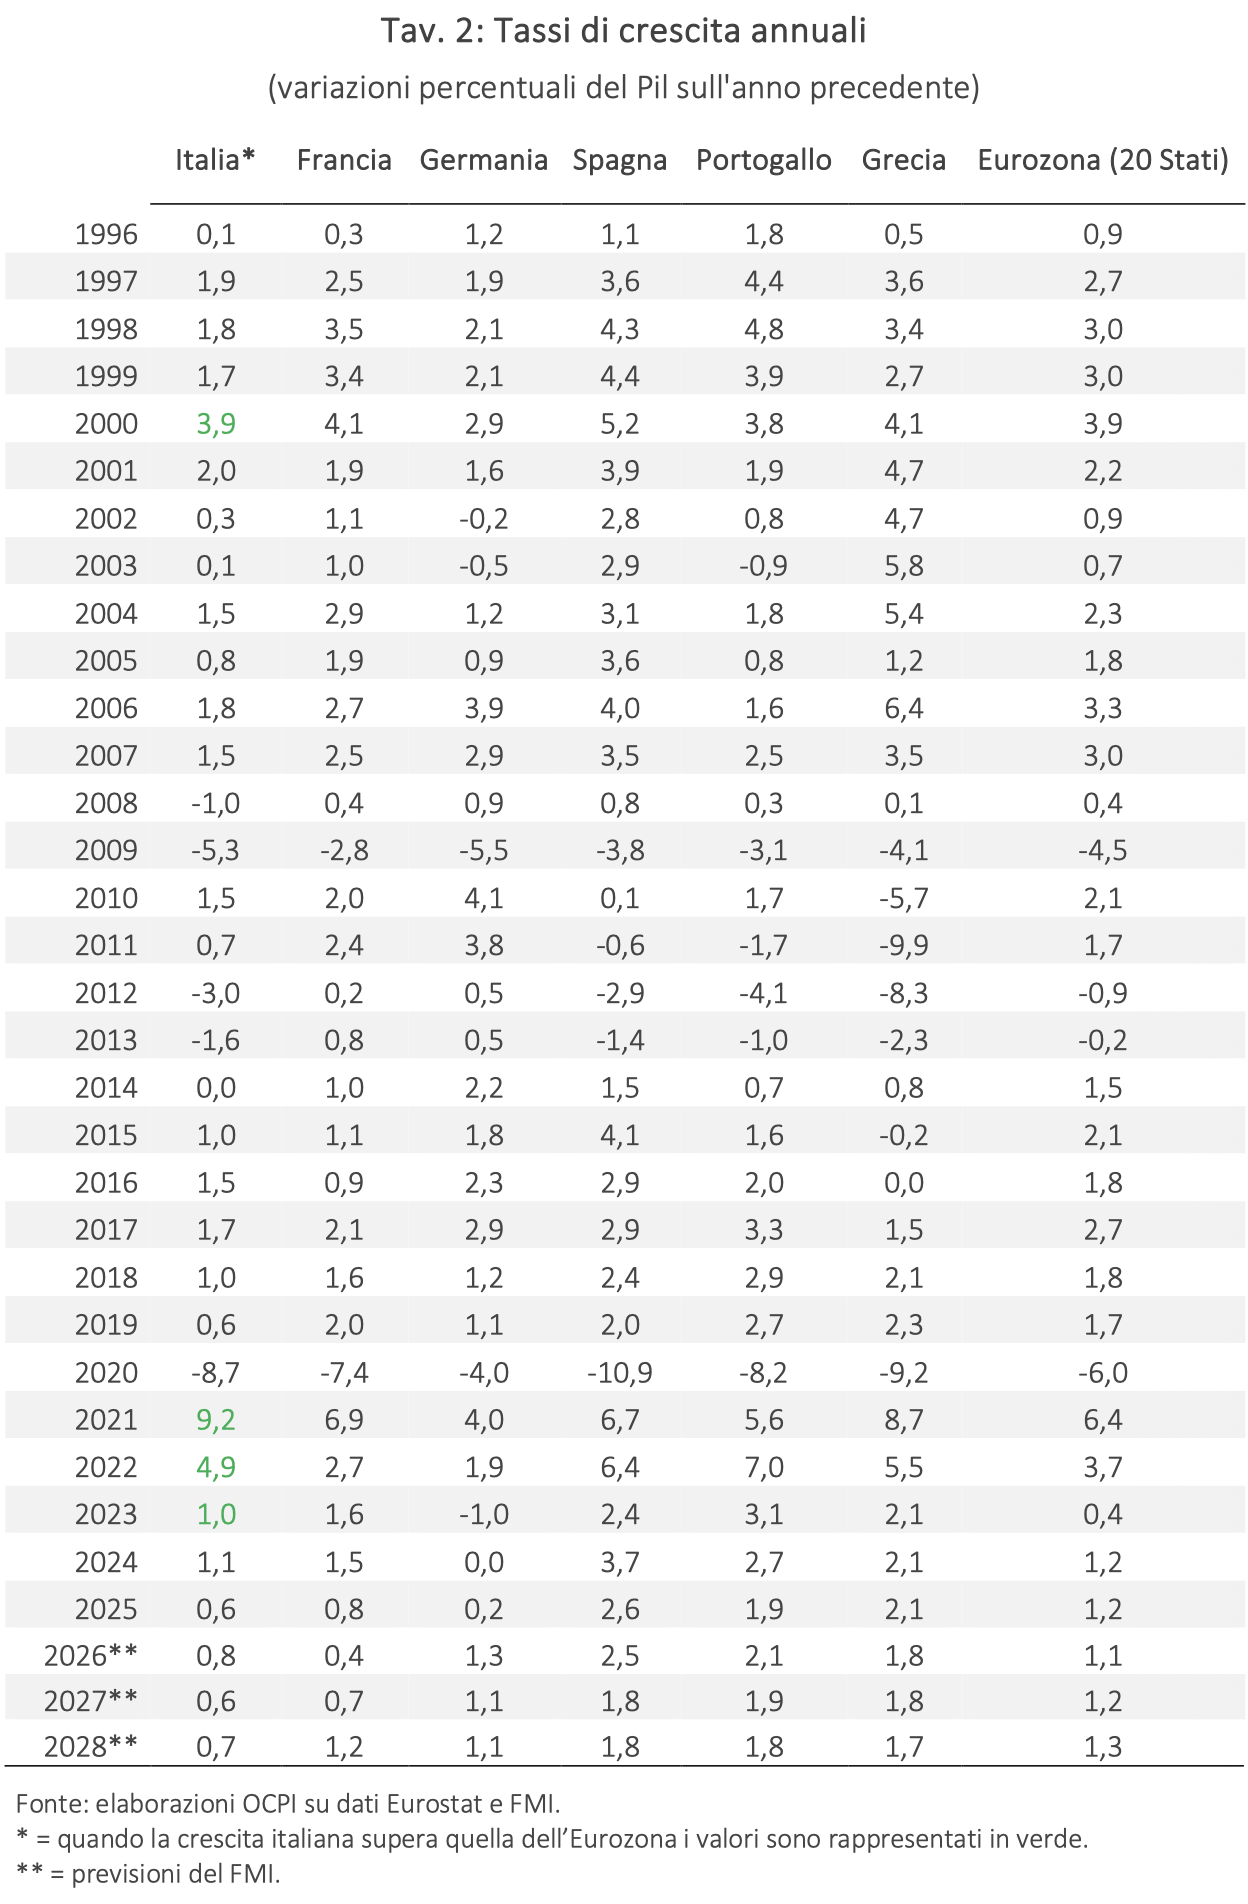
Di seguito sono mostrate le tavole con a) i tassi di crescita trimestrali dei Paesi esaminati dal secondo trimestre del 2019 al secondo del 2026 (Tav. 1) e b) i tassi annuali dal 1996 al 2026, con anche le previsioni del FMI fino al 2028 (Tav. 2).